Análisis de Google Wallet por Appwee
Yo recomendaría Google Wallet a quien quiere llevar algunos pagos y pases cotidianos en el móvil, pero no a quien espera que una sola aplicación elimine cualquier tarjeta física o resuelva toda su vida financiera. Su valor depende menos de tener muchas funciones a la vista que de encajar con los servicios que ya uso: cuando esa combinación funciona, ahorra gestos; cuando no, la comodidad prometida se queda en intención. Esa diferencia entre utilidad concreta y sustitución total es la clave para decidir si merece un sitio en mi rutina.
La prueba útil es comprobar un recorrido completo
Antes de confiar en una cartera digital, yo no me limitaría a instalarla y añadir una tarjeta. Haría un recorrido pequeño de principio a fin: elegir el elemento que quiero usar, localizarlo sin buscar demasiado y comprobar que puedo completar la acción prevista en el lugar adecuado. Esa prueba permite juzgar algo más importante que la apariencia: si el proceso es claro cuando tengo prisa y si la compatibilidad coincide con mis hábitos reales.
También separaría dos preguntas que suelen mezclarse: si puedo guardar un elemento y si puedo utilizarlo como espero. Una tarjeta o un pase visible en la aplicación no garantiza por sí solo que el comercio o el servicio acepte ese uso. Si el elemento es importante para un viaje o una gestión con hora fija, lo comprobaría con antelación y conservaría el método alternativo que normalmente me permite resolverlo.
En el mercado de las carteras digitales, la comparación más útil no es cuál tiene más presencia, sino cuál reduce más pasos en mi caso. Una aplicación bancaria puede ser mejor para consultar movimientos y gestionar productos de mi entidad; la cartera física ofrece independencia del teléfono, y otra cartera digital puede encajar mejor con los servicios que ya uso. Wallet compite bien cuando reúne elementos compatibles que de otro modo tendría repartidos, pero no gana automáticamente en todas esas tareas.
Una cartera digital útil cuando reduce pasos de verdad
La propuesta funciona mejor para quien ya usa el teléfono como herramienta diaria y quiere concentrar allí algunas tarjetas y pases. En vez de buscar una tarjeta concreta en la cartera física, puedo abrir la aplicación y revisar lo que he guardado. Esa diferencia parece pequeña, pero cobra sentido cuando voy con prisa, llevo las manos ocupadas o quiero evitar sacar la cartera para una compra sencilla.
Google Wallet es una aplicación de finanzas de Google LLC, disponible gratis y con una valoración media de 4,3 basada en alrededor de 2,2 millones de valoraciones. Su presencia es amplia: supera los mil millones de instalaciones y acumula cerca de 14.000 reseñas. Son cifras que ayudan a entender por qué resulta familiar para tanta gente, pero no garantizan que cada función esté disponible en todos los lugares o para todos los servicios.
La experiencia que yo recomendaría no consiste en trasladar de golpe toda la vida financiera al móvil. Es más sensato empezar por los elementos que uso con frecuencia y comprobar que aparecen correctamente antes de depender de ellos fuera de casa. Así puedo descubrir si el establecimiento acepta el pago móvil o si el pase que quiero llevar se integra bien, sin quedarme sin una alternativa justo cuando más la necesito.
El valor está en la rutina, no en acumular tarjetas
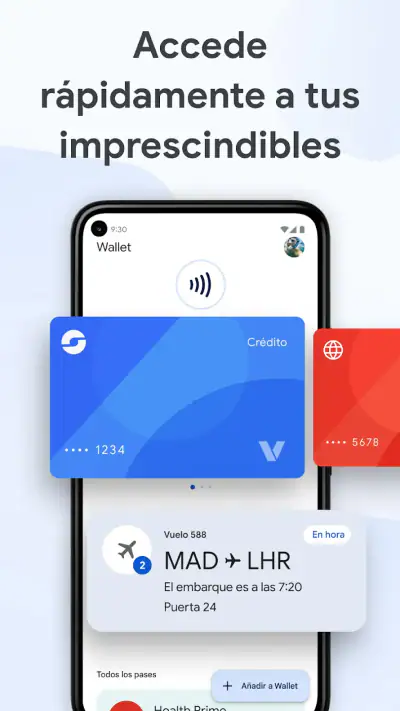
El beneficio más claro es la rapidez de acceso. Si ya tengo configurado un método de pago y el comercio admite pagos desde el teléfono, puedo evitar sacar una tarjeta física y volver a guardarla. También resulta práctico tener ciertos pases digitales reunidos en un sitio reconocible, en lugar de rebuscar entre correos, capturas de pantalla y aplicaciones distintas cada vez que voy a utilizarlos.
Un escenario cotidiano lo muestra bien: voy a comprar algo al salir del trabajo, llevo una bolsa en una mano y el móvil en la otra. Si el pago está preparado y el terminal permite usarlo, no necesito abrir la cartera ni elegir entre varias tarjetas físicas. Pero conviene no confundir comodidad con universalidad: tener Wallet instalada no hace que cualquier caja acepte el móvil, ni convierte automáticamente cualquier tarjeta o pase en un elemento compatible.
Un detalle de uso que a menudo se pasa por alto es que una cartera digital también necesita orden. Si guardo elementos que casi nunca utilizo, encontrar el adecuado deja de ser inmediato. Yo mantendría a mano lo que realmente uso y revisaría de vez en cuando lo que ya no necesito. Esa pequeña costumbre mejora la utilidad diaria más que acumular tarjetas por si acaso.
Cuándo la integración importa más que la aplicación
En comparación con las aplicaciones bancarias, Wallet cumple un papel diferente. La app del banco suele ser el lugar al que acudo para consultar o gestionar productos de esa entidad; una cartera digital me interesa cuando quiero acceder a métodos de pago y otros elementos compatibles desde un mismo espacio. No la trataría como sustituta de la banca móvil ni esperaría que resuelva tareas propias de la cuenta bancaria.
Galería
Frente a llevar una cartera física, la ventaja es evidente si prefiero salir con menos objetos y mi móvil está disponible. La contrapartida también lo es: si el teléfono se queda sin batería, no lo tengo conmigo o el comercio no acepta ese método, una tarjeta física puede ser más directa. Por eso, al principio yo conservaría una alternativa para los pagos importantes, en vez de confiar todo a una sola forma de acceso.
La comparación con otras carteras digitales tampoco se decide solo por la interfaz. Lo importante es qué servicios y comercios uso, qué dispositivos tengo y dónde necesito pagar. Si mi banco o mis pases funcionan mejor con otra opción, esa integración concreta pesa más que la popularidad general. Wallet tiene sentido cuando encaja con mis hábitos; no hay ventaja práctica en forzarla si termino volviendo constantemente a otra aplicación.
Una limitación real: la disponibilidad no depende solo de Wallet
La principal fricción es que la experiencia está condicionada por terceros. Puede que un elemento no se añada como espero, que un servicio utilice su propia aplicación o que un establecimiento no tenga habilitado el pago móvil. En esos casos, la aplicación no puede arreglar por sí sola la falta de compatibilidad. Antes de hacer de ella mi única cartera, comprobaría los usos que más me importan: el pago habitual y los pases que necesito mostrar con frecuencia.
También hay una diferencia entre tener algo guardado y poder utilizarlo sin contratiempos. La primera vez que incorporo un elemento, dedicaría un momento tranquilo a revisar que aparece correctamente y a entender cómo acceder a él. Probar ese flujo antes de salir evita descubrir en una fila que no sé dónde está la tarjeta adecuada o que esperaba que un pase funcionara de una forma distinta.
Otra limitación práctica es la dependencia del teléfono. Para quien ya lleva el móvil siempre cargado, esto puede ser un intercambio razonable; para quien prefiere no depender de él en todo momento, no tanto. Yo la vería como una capa cómoda sobre los hábitos existentes, no como una obligación de abandonar la cartera tradicional. Mantener una tarjeta física de respaldo puede ser la decisión más sensata en viajes, jornadas largas o situaciones en las que no quiero depender de la batería.
Cómo empezar sin convertirlo en una tarea
Mi recomendación es probar primero con un elemento que ya utilice a menudo y que pueda verificar fácilmente. Después, comprobaría el proceso en una situación sin prisa, como una compra pequeña, antes de confiar en él para un momento importante. Así puedo aprender cuánto tardo en abrir la aplicación, localizar lo necesario y completar el pago, sin bloquearme en una caja concurrida.
También evitaría cargar la aplicación con todo de una vez. Añadir solo lo que tiene un uso claro facilita encontrarlo y hace más evidente si Wallet realmente me ahorra tiempo. Si algo requiere abrir otra app o buscar un mensaje de todas formas, quizá no merece estar entre mis elementos principales. Este criterio convierte la cartera digital en una herramienta más limpia y no en otro cajón lleno de cosas difíciles de localizar.
Quien esté pensando en usarla debería preguntarse qué quiere resolver: pagar con el teléfono, reunir pases compatibles o simplemente dejar de llevar tantas tarjetas. Si la respuesta es concreta, la prueba es fácil de evaluar. Si espero que sustituya a mi banco, organice todas mis finanzas o funcione en cualquier comercio, probablemente le estoy pidiendo algo distinto de lo que una cartera digital puede ofrecer.
Para quién la recomendaría y para quién no
La recomendaría a quien usa Android a diario, suele llevar el teléfono encima y quiere un acceso más cómodo a los pagos y elementos digitales que sí son compatibles con sus servicios habituales. También puede encajar con quien agradece tener menos objetos en los bolsillos, siempre que acepte mantener un respaldo para los casos en que el móvil no sea una opción.
En cambio, no sería mi primera recomendación para alguien que prefiere pagar siempre con efectivo o tarjeta física, rara vez utiliza el teléfono en tiendas o depende de servicios que no se integran bien con la cartera. Tampoco la elegiría solo porque tiene una base enorme de usuarios: la utilidad personal depende de la compatibilidad en el entorno de cada uno. Si otra app ofrece un flujo más directo para mis tarjetas o pases concretos, usaría esa alternativa sin sentir que estoy renunciando a algo esencial.
La aplicación tiene una clasificación PEGI 3 y su lanzamiento fue el 25 de julio de 2017. Es compatible desde Android 9, un dato relevante si estoy pensando en instalarla en un móvil antiguo: antes de organizar mis pagos, revisaría que mi dispositivo cumpla ese requisito. Para quien sí tiene un equipo compatible, el hecho de que sea gratuita reduce el coste de probarla, aunque la decisión de usarla debería depender de la comodidad real y no de que no tenga precio.
Mi veredicto: práctica, con expectativas realistas
Lo mejor de Google Wallet es que puede convertir pequeñas tareas repetidas en un proceso más directo: tener a mano lo compatible y pagar con menos manipulación de objetos. Su punto débil es que esa comodidad no depende únicamente de la aplicación; también requiere un móvil disponible, comercios preparados y elementos que funcionen dentro de su ecosistema. Esa condición no la vuelve poco útil, pero sí descarta la idea de que sea una solución universal.
Mi consejo es probarla de forma gradual, con un uso concreto y una alternativa física durante el periodo de adaptación. Si en mi rutina habitual me ahorra pasos, merece quedarse; si sigo dependiendo de otras apps o de tarjetas que Wallet no resuelve mejor, no necesito insistir. Google Wallet es una buena cartera digital para quien valora la rapidez y la integración compatible, siempre que entienda sus límites y no espere que sustituya por completo a su banco ni a su cartera de siempre.
Google Wallet Ventajas y desventajas
- Permite pagar acercando el teléfono a terminales contactless compatibles.
- Puede guardar tarjetas de fidelización y entradas en un mismo lugar.
- La autenticación del dispositivo ayuda a proteger los pagos.
- Muestra detalles de transacciones recientes para consultar los gastos.
- Es posible compartir determinados pases y entradas desde la aplicación.
- Los pagos sin contacto dependen de que el móvil tenga NFC.
- La disponibilidad de funciones y pases varía según el país y el emisor.
- Algunos bancos o tarjetas no son compatibles con la aplicación.
- Para usar ciertas funciones se necesita conexión a Internet.
- Cambiar de dispositivo puede requerir volver a configurar tarjetas y pases.
Google Wallet Preguntas frecuentes
¿Qué es Google Wallet y para qué sirve?
Google Wallet es la cartera digital de Google para guardar tarjetas de pago compatibles y determinados pases, entradas, tarjetas de fidelización y otros elementos admitidos. En tiendas, permite pagar acercando un teléfono Android compatible a un terminal de pago sin contacto; también puede facilitar compras en aplicaciones y sitios web. La disponibilidad de funciones y elementos varía según el país, el dispositivo y las entidades participantes.
¿Cómo se configura Google Wallet para pagar en una tienda?
Para empezar, instala o abre Google Wallet, inicia sesión con tu cuenta de Google y añade una tarjeta siguiendo las instrucciones que aparecen en pantalla. El banco o emisor puede pedirte que verifiques la tarjeta antes de usarla. También necesitarás un teléfono Android compatible con NFC, tener esa función activada y configurar un bloqueo de pantalla. Antes de pagar, comprueba que tu tarjeta y el terminal acepten pagos sin contacto.
¿Google Wallet funciona en iPhone o en cualquier teléfono Android?
La experiencia de Google Wallet depende del dispositivo y del sistema operativo. Los pagos sin contacto con Google Wallet están pensados principalmente para teléfonos Android compatibles con NFC; no todos los modelos o versiones admiten todas las funciones. En iPhone, la disponibilidad y las opciones pueden ser distintas y no se ofrece necesariamente la misma experiencia de pagos en tiendas. Conviene revisar los requisitos actuales en la tienda de aplicaciones y la ayuda oficial de Google para tu país.
¿Es seguro pagar con Google Wallet y qué ocurre si pierdo el teléfono?
Google Wallet utiliza medidas de seguridad como la autenticación del dispositivo y, cuando está disponible, la protección de pagos mediante tokenización, que evita compartir directamente el número real de la tarjeta con el comercio. La protección concreta depende de la tarjeta, el banco y el tipo de compra. Si pierdes el teléfono, usa las herramientas de Google para localizarlo, bloquearlo o borrar sus datos y contacta con el emisor si necesitas suspender la tarjeta.
¿Qué tarjetas y países son compatibles con Google Wallet?
La compatibilidad no es universal: depende del país, del banco o emisor y de la tarjeta concreta. Aunque Google Wallet esté disponible en una región, algunas tarjetas pueden no servir para pagar sin contacto, y ciertos pases o funciones pueden estar limitados. Antes de descargarla o añadir una tarjeta, consulta la lista de bancos y métodos de pago admitidos para tu ubicación. Si la tarjeta se rechaza, el emisor podrá confirmar si permite usarla con Wallet.

Descargar